Empiezo con una afirmación incómoda: La mayoría de los bancos en América Latina no tienen un problema tecnológico. Tienen un problema de liderazgo digital.
La tecnología ya existe. Las plataformas están disponibles. La Inteligencia Artificial es accesible. Las herramientas TIC son más potentes que nunca. Sin embargo, muchas instituciones siguen tomando decisiones con mentalidad analógica en un entorno completamente digital.
Confunden digitalización con presencia en canales.
Confunden innovación con adquisición de software.
Confunden transformación con proyectos aislados.
Pero el mercado no confunde.
El cliente compara. Y compara sin piedad.
Compara la experiencia de su banco con la de una fintech que abre cuentas en minutos.
Compara el proceso de solicitud de crédito con la experiencia de compra en una plataforma global.
Compara la claridad de una app bancaria con la simplicidad de cualquier servicio digital que use a diario.
Ese es el estándar real.
He visto instituciones invertir millones en tecnología sin cambiar su forma de decidir.
Y he visto otras, con menos presupuesto, avanzar más rápido porque alinearon estrategia, cultura y datos.
El liderazgo digital no consiste en aprobar presupuestos tecnológicos.
Consiste en entender que el marketing ya no es un área de comunicación. Es un sistema estratégico de inteligencia comercial.
En la banca latinoamericana, esta distinción es crítica.
Tenemos una región con alta penetración móvil, una población joven digitalmente activa, fintechs agresivas y una regulación cada vez más sofisticada. La oportunidad es enorme. Pero también lo es el riesgo de quedarse en la superficie.
Hoy el cliente no compara su banco frente a otro banco.
Lo compara frente a la mejor experiencia digital que ha tenido en su vida.
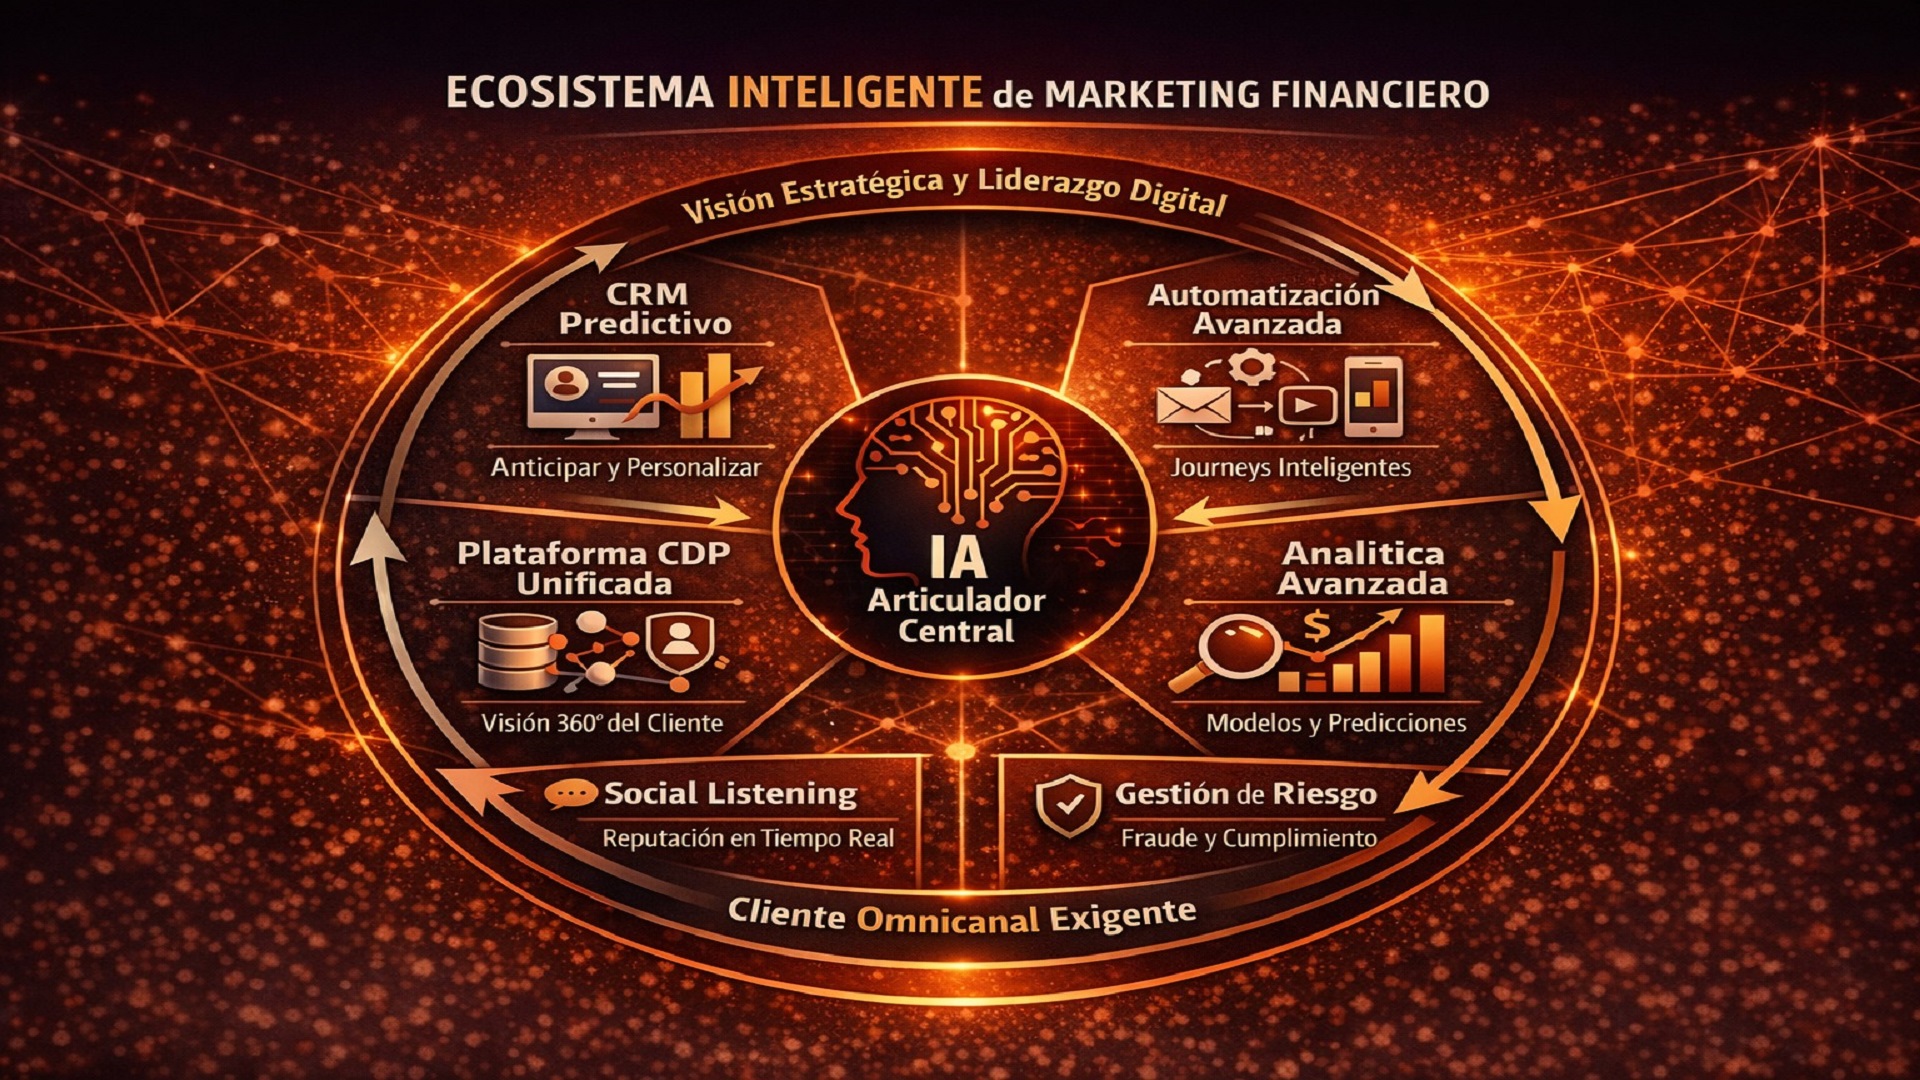
Y en ese contexto, las herramientas TIC de vanguardia dejan de ser soporte operativo y se convierten en infraestructura estratégica. La Inteligencia Artificial, por su parte, se transforma en el articulador central que conecta datos, decisiones y experiencias en tiempo real.
La pregunta ya no es si debemos adoptar estas herramientas.
La pregunta es si tenemos el liderazgo para integrarlas con visión estratégica.
Porque el verdadero cambio no es tecnológico.
Es mental.
1. CRM inteligente: del registro histórico a la anticipación predictiva
Durante años, el CRM fue un repositorio de información.
Hoy es un motor de decisiones.
Plataformas populares permiten integrar datos transaccionales, interacciones digitales y comportamiento en tiempo real.
Pero el verdadero salto ocurre cuando estos sistemas incorporan modelos de inteligencia artificial que permiten:
- Predecir abandono antes de que ocurra.
- Identificar clientes con alta probabilidad de adquirir nuevos productos.
- Detectar señales tempranas de insatisfacción.
- Priorizar leads con mayor potencial de conversión.
En banca digital latinoamericana, donde los márgenes son estrechos y la competencia feroz, anticiparse es más rentable que reaccionar.
El marketing deja de ser un área que comunica campañas.
Se convierte en un sistema que gestiona relaciones de manera inteligente.
2. Automatización avanzada: precisión, coherencia y escala
La automatización moderna no consiste en programar correos masivos.
Consiste en diseñar experiencias dinámicas que se adaptan a cada comportamiento del cliente.
Ecosistemas como los desarrollados por Adobe o Oracle permiten construir journeys automatizados donde cada acción genera una respuesta estratégica.
Ejemplo en banca digital latinoamericana:
- Si un usuario descarga la app pero no completa el onboarding → se activa una secuencia educativa personalizada.
- Si un cliente recibe una remesa internacional → se le ofrece inversión o ahorro programado.
- Si su saldo promedio cae durante tres meses consecutivos → se activa una alerta preventiva con asesoría financiera.
La automatización bien implementada no reemplaza el trato humano.
Lo potencia y lo escala.
3. Analítica avanzada: del dato descriptivo al modelo predictivo
En el nuevo entorno financiero, el marketing se gestiona con modelos matemáticos, no con intuición.
Las herramientas de analítica avanzada permiten:
- Modelos de atribución multicanal.
- Optimización de presupuesto publicitario en tiempo real.
- Segmentación dinámica basada en comportamiento.
- Cálculo del valor de vida del cliente (CLV).
- Modelos de propensión a productos específicos.
En Latinoamérica, donde la inversión publicitaria debe justificarse con precisión, la analítica avanzada permite asignar cada dólar con criterio estratégico.
Quien mide mejor, decide mejor.
Quien decide mejor, crece mejor.
4. CDP: la visión unificada del cliente omnicanal
La fragmentación es uno de los grandes enemigos del marketing financiero.
El cliente interactúa por app, web, redes sociales, call center y oficinas físicas. Si la información no está integrada, la experiencia se rompe.
Las Customer Data Platforms (CDP) consolidan todos esos puntos de contacto en un perfil único.
El impacto es directo:
- Mensajes coherentes en todos los canales.
- Eliminación de ofertas redundantes.
- Experiencias personalizadas consistentes.
- Mayor eficiencia operativa.
En una región donde muchos bancos aún operan con sistemas heredados, implementar una visión unificada del cliente representa una ventaja competitiva significativa
5. Social listening y reputación digital en tiempo real
En el sector financiero, la confianza lo es todo.
Las herramientas de monitoreo digital permiten detectar:
- Conversaciones críticas emergentes.
- Problemas recurrentes en la experiencia.
- Oportunidades de posicionamiento.
- Riesgos reputacionales antes de que escalen.
En mercados latinoamericanos altamente activos en redes sociales, la velocidad de respuesta es determinante.
No es solo escuchar.
Es interpretar y actuar estratégicamente.
La Inteligencia Artificial como articulador central
Aquí está el punto neurálgico.
Podemos tener CRM, automatización, analítica y CDP.
Pero sin inteligencia que los conecte, operan como piezas aisladas.
La IA es el sistema nervioso del marketing financiero moderno que integra datos, interpreta patrones y ejecuta optimizaciones en tiempo real.
Su impacto en marketing financiero incluye:
Personalización extrema
No segmenta por grupos amplios. Individualiza por comportamiento específico.
Optimización automática de inversión
Ajusta campañas, presupuestos y audiencias en función del rendimiento real.
Predicción de comportamiento financiero
Identifica señales tempranas de abandono, riesgo o interés en nuevos productos.
Asistentes inteligentes y educación financiera
Chatbots avanzados que no solo responden preguntas, sino que acompañan procesos de onboarding y fomentan cultura financiera.
Alineación con riesgo y cumplimiento
Permite integrar crecimiento comercial con monitoreo de fraude y cumplimiento normativo.
En el sector financiero latinoamericano, donde regulación y competitividad coexisten en tensión constante, esta integración es estratégica.
El desafío real: liderazgo y cultura digital
Existe una verdad que incomoda.
Muchas instituciones invierten en tecnología de vanguardia, pero mantienen estructuras mentales tradicionales.
La transformación no es solo tecnológica. Es cultural.
Implica:
- Integración real entre marketing, tecnología y riesgos.
- Toma de decisiones basada en datos.
- Mentalidad ágil.
- Liderazgo con visión digital.
La tecnología no compensa la falta de estrategia.
La estrategia sin tecnología pierde velocidad.
El equilibrio es lo que genera ventaja competitiva sostenible.
Banca digital latinoamericana: una oportunidad histórica
América Latina tiene una ventaja que a veces no dimensiona.
No arrastra el peso de infraestructuras completamente obsoletas como algunos mercados desarrollados. Puede avanzar con modelos híbridos y soluciones más ágiles.
Además:
- La penetración móvil es alta.
- Las fintech impulsan innovación.
- El usuario está dispuesto a adoptar soluciones digitales si percibe valor.
El marketing financiero en la región tiene una oportunidad histórica: no solo digitalizar procesos, sino redefinir la relación con el cliente.
Pasar de vender productos a construir ecosistemas financieros inteligentes.
Cierre: una decisión estratégica, no tecnológica
La discusión ya no es si implementar IA, automatización o analítica avanzada.
La verdadera pregunta es:
¿Quién liderará la integración estratégica de estas capacidades?
Las herramientas TIC de vanguardia permiten escalar personalización, reducir fricción y optimizar rentabilidad.
La Inteligencia Artificial articula el sistema.
Pero el liderazgo define el rumbo.
En el nuevo entorno financiero latinoamericano, no ganará quien tenga más tecnología.
Ganará quien la integre con visión estratégica, coherencia organizacional y foco absoluto en el cliente.
Porque en la era digital, el marketing financiero ya no compite por atención.
Compite por inteligencia.
Y la inteligencia, bien gestionada, se convierte en ventaja sostenible.
Estrategia es descubrir lo que otros aún no han conectado. Y hoy, lo que está por conectarse es tecnología, datos y liderazgo en una misma visión.